「配当金の記録って、みんなどうやって付けているんだろう」
配当投資を始めたころ、僕もエクセルに1行ずつ書いていました。日付、銘柄、金額。最初の10銘柄くらいまでは楽しくて、入金のたびに書き足していた記憶があります。
それが続かなくなったのは、銘柄が30を超えたあたりです。入金は不規則な日にばらばらと来るので、「あとでまとめて」が溜まっていく。気づくと3か月分が空白になっていて、そこで手入力をやめました。
今は164銘柄を持っていますが、配当の記録に使っている時間は、正直に言ってほぼゼロです。それでも「今年いくらもらったか」は分かるし、減配やTOBのような見落としてはいけないことにも気づけています。
この記事では、僕が実際にやっている「手入力ゼロ」の仕組みと、月1回・年1回にそれぞれ何を見ているかだけを書きます。
※本記事は特定の銘柄の購入を推奨するものではありません。管理の方法は筆者個人のやり方で、投資の判断はご自身の責任でお願いいたします。
この記事を書いた人
フク|経理×投資×筋トレ
- アラフォーの会社員。一般企業で経理・財務を担当
- 新NISAをS&P500で積立中。特定口座では保有銘柄数164、年間配当手取り9万円
- 米国高配当ETF(VYM・HDV・SPYD)も特定口座で運用中
- ジム通い、バイクでのツーリングが趣味
- 「複利で健康・資産・楽しい事を同時に育てる」がモットー
- ブログ「複利ノート」運営
経理の仕事は「予測」より「確認」の積み重ねです。投資でも同じで、当てにいくのではなく、確認できることを確認してから動く——このスタイルに落ち着いてから、買ったあとに後悔することが目に見えて減りました。
結論:記録は自動に任せて、人が見るのは「年1回の合計」と「月1回の株価」だけ
先に結論です。
- 配当の記録は、証券口座→銀行→家計簿アプリの自動取込に任せる。手入力はしない
- 年に1回、確定申告のときに「年間いくらだったか」を見る。前年との比較もこの1回だけ
- 月に1回見るのは、配当ではなく株価の大きな動き。大きく上がった・下がった銘柄だけ原因を調べる
配当投資は「持ち続けて受け取る」投資なので、記録に手間をかけるほど良い結果になる、という関係にはありません。記録の役目は「もらった実感を残す」ことと「異変に気づく」ことの2つで、その2つは自動化と月1回の確認で足りる、というのが僕の整理です。
記録が続かないのは、性格ではなく「手入力」のせい
銘柄数と入金回数の関係を数字にしてみます。日本株は年2回配当が多いので、入金回数はおおよそ銘柄数の2倍です。
| 銘柄数 | 年間の入金回数(目安) | 1回1分で手入力した場合 |
|---|---|---|
| 10銘柄 | 約20回 | 年20分 |
| 30銘柄 | 約60回 | 年1時間 |
| 100銘柄 | 約200回 | 年3時間超 |
| 164銘柄 | 約300回超 | 年5時間超 |
年5時間なら大したことがないように見えますが、問題は合計時間ではなく、入金が不規則な日にばらばらと来ることです。6月と12月に集中し(配当が入る月の記事で書いたとおり)、それ以外の月は数件ずつ。管理が面倒過ぎます。
僕の仕組み:証券口座→銀行→家計簿アプリで自動的に記録される
やっていることは、設定を最初に1回しただけです。
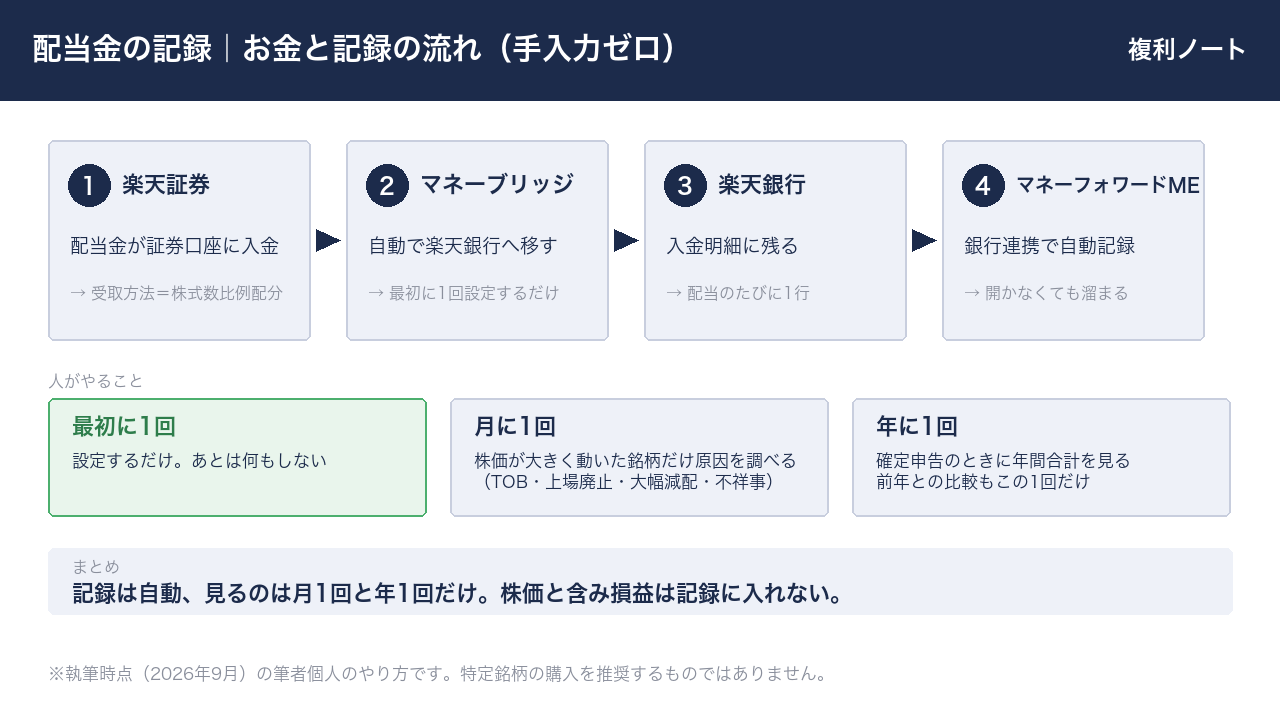
- 楽天証券の配当を、楽天銀行に自動で入金する。楽天証券と楽天銀行の「マネーブリッジ」を設定しておくと、配当金が証券口座に入ったあと、自動で銀行口座に移ります(始め方の記事でも触れた設定です)
- 楽天銀行を家計簿アプリに連携する。僕はマネーフォワードMEを使っています。銀行に入った配当が、入金明細として自動で記録されます
- あとは何もしない。入金のたびに開くこともしません
これで、配当が入るたびに家計簿アプリに1行ずつ溜まっていきます。僕が手を動かすのは設定した日だけでした。
設定するときに気をつけた点が3つあります。
- 配当の受取方法。証券口座で受け取る設定(株式数比例配分方式)にしておかないと、マネーブリッジで銀行に移りません。新NISAで非課税を受けるためにもこの方式が前提なので、NISAの受取方式の記事で確認しておくと安心です
- 特定口座とNISA口座の区別。家計簿アプリ上では同じ「入金」なので、非課税分を分けて見たい人は、証券会社の明細で見るほうが確実です
- 米国ETFはドル建て。円換算のタイミングで金額が少し動くので、円の合計を細かく気にしないことにしています
月1回に見るのは「配当」ではなく「株価の大きな動き」
「月1回のチェック」と聞くと、配当の集計を想像すると思いますが、僕が月1回に見ているのは配当ではありません。保有銘柄の株価に、大きく動いたものがないかです。
やっていることはこれだけです。
- 証券口座の保有一覧を開いて、評価損益の増減が大きい銘柄をざっと探す
- 大きく上がった・下がった銘柄があれば、原因を調べる。TOB、上場廃止、大幅な減配、不祥事のどれかであることが多い
- 原因によっては、売却を検討する(判断の基準は売り時の記事に書いたとおり)
- 異変がなければ、残った時間でYahooファイナンスを眺めて、良さそうな銘柄があれば探し方の記事の手順で確認して買う
配当の入金額は、ここでは見ません。株価が大きく動いた銘柄には理由があり、その理由の中に「配当に関わること」が含まれているからです。逆に言うと、株価が静かな銘柄は配当も静かなことがほとんどなので、164銘柄を1つずつ見る必要がなくなります。
ただし、ひとつ弱点があります。減配は、株価が大きく動かないまま発表されることがあるということです。何銘柄持つかの記事でも書きましたが、減配だけは決算を見ないと確実には分かりません。株価の動きで拾えるのは「大幅な減配」までで、小さな減配は次に書く年1回の合計で気づく、という位置づけです。
年1回、確定申告のときに「年間いくらだったか」を見る
配当の合計を見るのは、年に1回、確定申告の準備をするときです。
特定口座(源泉徴収あり)なら、証券会社が発行する「年間取引報告書」に1年分の配当の合計が載っています。家計簿アプリで年間の入金を絞り込んでも同じ数字が出ます。この2つを見て、「去年より増えたか、減ったか」を確認する。前年との比較はこの1回だけです。
月ごとの比較をしない理由は、意味がないからです。日本株の配当は6月と12月に固まるので、「今月は先月より少ない」は当たり前に起こります。銘柄を買い足していれば年間の合計は自然に増えるし、減っていたら減配か売却が理由なので、そこで初めて銘柄ごとの明細を見に行きます。
経理の言い方をすると、月次は「異常値の確認」、年次は「実績の確定」です。毎月きれいな集計表を作ることは、どちらの目的にも必要ありませんでした。
記録に入れないもの:株価と含み損益
もうひとつ、続けるうえで効いていると思うのが、記録に株価と含み損益を入れないことです。
株価は月1回、異変を探すために見るだけで、記録には残しません。見るたびに気持ちが揺れる数字を毎月書き留めていると、「今月は減った」が記録の主役になってしまい、配当をもらった実感のほうが薄れます。
配当投資で残しておく価値がある数字は、「いくら受け取ったか」だけだと思っています。それは自動で溜まっているので、僕が書く必要はない、というのがこの記事の結論でもあります。
集計表を使いたい人へ
楽天証券の配当金明細のCSVを貼るだけで、月別・銘柄別・業種別に集計される表を自分用に作り、BOOTHで配布しています(配当ダッシュボード)。僕自身も月1回、この表に楽天証券のCSVを貼り直して更新しています。貼るだけなので5分で終わり、手入力がいらない点はこの記事の仕組みと同じです。年1回の確認を「業種別にいくら」まで見たい人向けです。
まとめ:記録は自動、見るのは年1回と月1回だけ
- 配当の記録は手入力しない。証券口座→銀行→家計簿アプリの自動取込に任せる
- 年1回、確定申告のときに年間合計を見る。前年比較もこの1回だけ
- 月1回は株価の大きな動きを見る。TOB・上場廃止・大幅減配・不祥事の確認と、必要なら売却の検討
- 小さな減配は年間合計で気づく。決算を全銘柄で追うのは現実的ではない
- 株価と含み損益は記録に入れない。残すのは「いくら受け取ったか」だけ
164銘柄を持っていても、配当の記録に使う時間はほぼゼロです。仕組みを最初に1回作って、あとは月1回と年1回だけ見る。続かない記録より、続く仕組みのほうが、配当投資には合っていると思います📒
※本記事は執筆時点の筆者の考え方の紹介であり、将来の株価・配当を保証するものではありません。投資の判断はご自身の責任でお願いいたします。
関連記事
- 配当投資の始め方|経理マンが教える失敗しない5ステップ【2026年版】(記録の仕組みも含めた始め方の全体像)
- 高配当株は何銘柄に分散すべき?164銘柄まで増やした経理マンが「今からやるなら」を解説【2026年版】(銘柄数と管理の手間の関係)
- 配当金を毎月受け取る日本株の組み合わせ|経理マンの配当カレンダー設計【2026年版】(配当が入る月の偏り)
- 高配当株はNISAと特定口座どっちで買う?|経理マンの使い分けと理由【2026年版】(受取方式の設定とNISAの扱い)
- 高配当株の売り時はいつ?|40銘柄を売った経理マンの判断基準【2026年版】(株価が大きく動いたときの判断基準)
おすすめ証券口座
分割買いや単元未満株を使うなら、1株から手数料を気にせず買えて、保有銘柄の利回りが見やすい証券口座だと、この記事のやり方がそのまま実践できます。
| 証券会社 | 強み | 単元未満株 | おすすめ度 |
|---|---|---|---|
| 楽天証券 | 楽天ポイント連携・画面が見やすい | ◎(かぶミニ) | ★★★ |
| SBI証券 | 業界最大手・銘柄数が豊富 | ◎(S株) | ★★★ |
僕は運用をいまは楽天証券に集約しています。買付の画面で配当利回りがすぐ確認でき、月1回の見直しがスマホで完結するのが気に入っています。
ポイント連携や使い慣れた銀行があるなら、その経済圏で揃える方が長期的にラクになります。迷ったら楽天かSBIで十分だと考えます。
【PR】
- 楽天証券の口座開設はこちら(※筆者のメイン口座)
- SBI証券の口座開設はこちら
※証券口座の開設は無料です。
※免責事項
本記事は筆者の経験と分析に基づく情報提供であり、特定の銘柄・金融商品の購入・売却を推奨するものではありません。株式投資にはリスクが伴います。投資判断はご自身の責任で行ってください。記事中の考え方・基準は執筆時点の筆者個人のものであり、将来の株価・配当・利回りを保証するものではありません。最新の情報は各企業の公式IR・証券会社の案内、およびIRバンク等の情報サイトでご確認ください。